
티스토리 뷰
목차
반응형
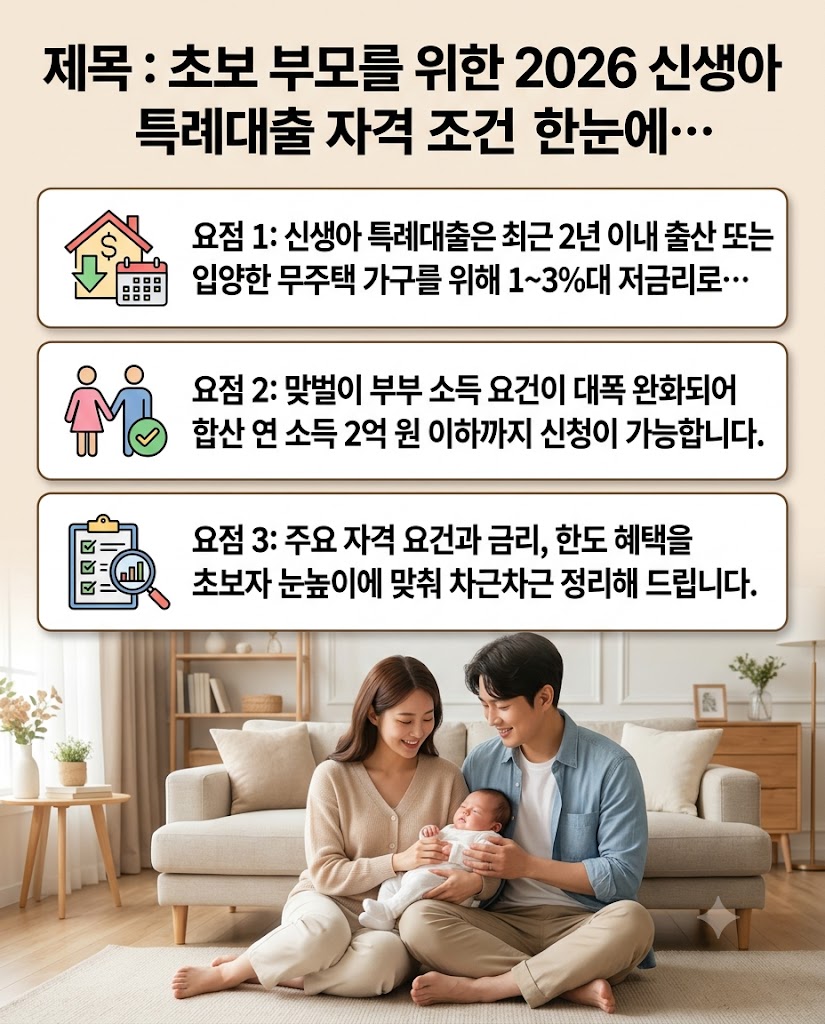
아이를 낳고 나면 주거 환경에 대한 고민이 가장 먼저 커지곤 합니다. 👶
정부에서 출산 가구의 이자 부담을 대폭 낮춰주기 위해 운영하는 신생아 특례대출의 핵심 자격 조건부터 알아두시면 큰 도움이 됩니다.
📌 💡 신생아 특례대출 핵심 요약
대출 신청일 기준 2년 이내 출산·입양 가구가 대상입니다. 외벌이는 연 소득 1억 3천만 원 이하, 맞벌이는 연 소득 2억 원 이하까지 가능하며 대상 주택은 평가액 9억 원 이하입니다.
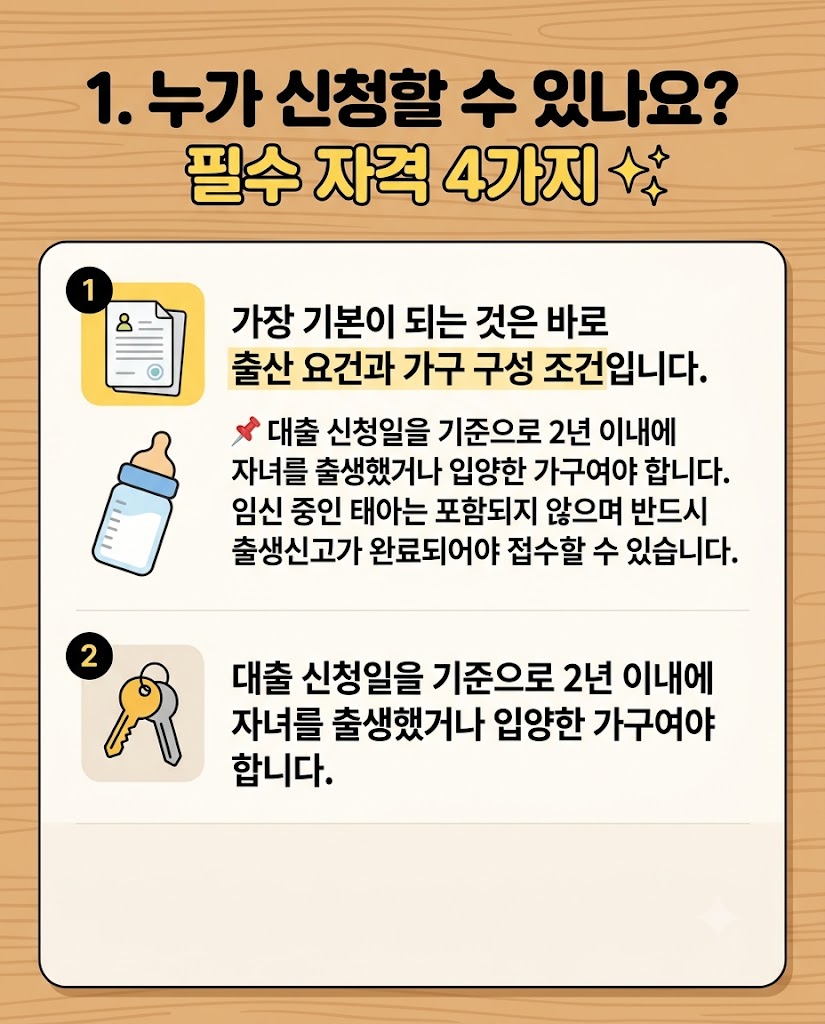
1. 누가 신청할 수 있나요? 필수 자격 4가지 ✨
가장 기본이 되는 것은 바로 출산 요건과 가구 구성 조건입니다. 📌
대출 신청일을 기준으로 2년 이내에 자녀를 출생했거나 입양한 가구여야 합니다. 임신 중인 태아는 포함되지 않으며 반드시 출생신고가 완료되어야 접수할 수 있습니다.
- 출산 기준: 대출 신청일 기준 2년 이내 출산 또는 입양 가구
- 주택 소유: 세대주 포함 세대원 전원 무주택자 (대환대출 목적 시 1주택자 가능)
- 소득 기준: 외벌이 부부합산 연 소득 1억 3천만 원 이하 / 맞벌이 최대 2억 원 이하
- 자산 기준: 구입자금 기준 부부합산 순자산 가액 5억 1,100만 원 이하
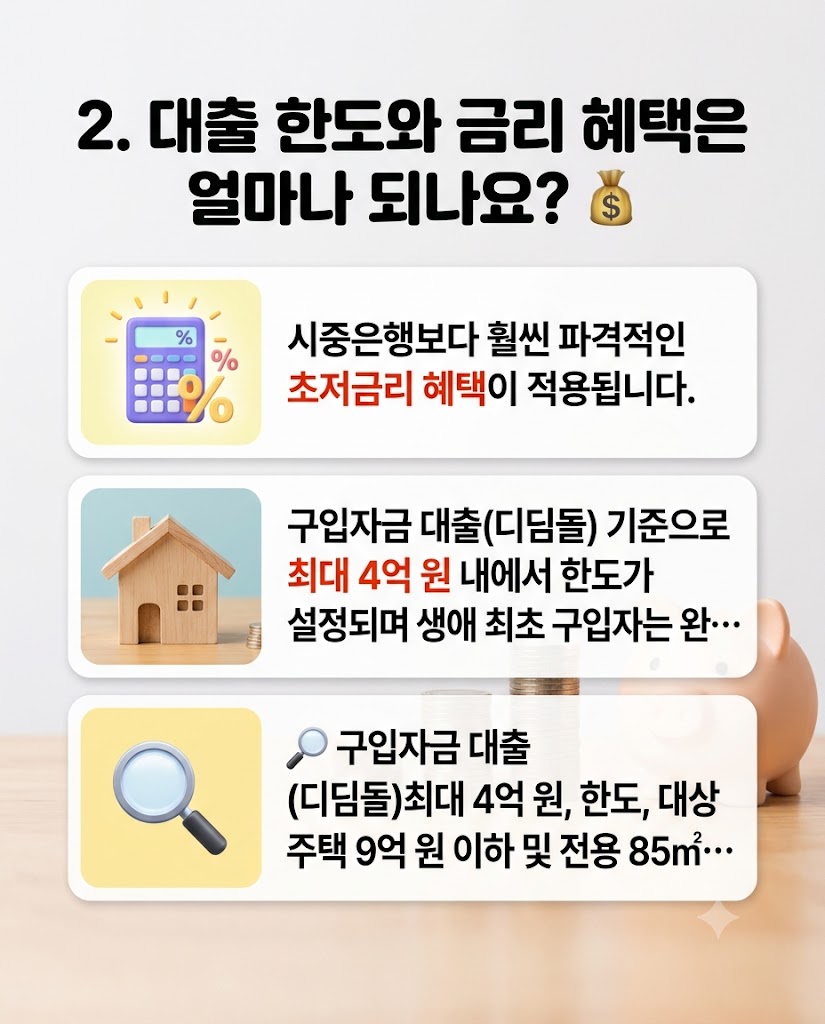
2. 대출 한도와 금리 혜택은 얼마나 되나요? 💰
시중은행보다 훨씬 파격적인 초저금리 혜택이 적용됩니다. 🍯
구입자금 대출(디딤돌) 기준으로 최대 4억 원 내에서 한도가 설정되며 생애 최초 구입자는 완화된 기준을 적용받을 수 있습니다.
🔎 구입자금 대출 (디딤돌)
최대 4억 원 한도, 대상 주택 9억 원 이하 및 전용 85㎡ 이하, 특례금리 연 1.8% ~ 4.5%
🔎 전세자금 대출 (버팀목)
최대 2억 4천만 원 한도, 수도권 보증금 5억 원 이하, 특례금리 연 1.3% ~ 4.3%
💡 📌 추가 금리 우대 팁
청약저축 장기 가입, 부동산 전자계약 체결, 대출 기간 중 추가 출산(1명당 연 0.2%p 차감) 등의 조건을 활용하면 최저 1%대 초반까지 금리를 낮출 수 있습니다.
3. 자주 묻는 질문 FAQ ❓
Q. 미혼모나 혼인신고를 하지 않은 가구도 신청 가능한가요?
A. 네, 가능합니다. 혼인 여부와 관계없이 출생 사실이 공적으로 확인되고 소득 및 자산 요건을 충족하면 신청할 수 있습니다.
Q. 이미 받은 고금리 주택담보대출을 갈아탈 수 있나요?
A. 네, 구입자금 대출의 경우 1주택자에 한해 기존 대출 잔액 범위 내에서 저금리 신생아 특례대출로 대환 신청이 가능합니다.
반응형