
티스토리 뷰
목차
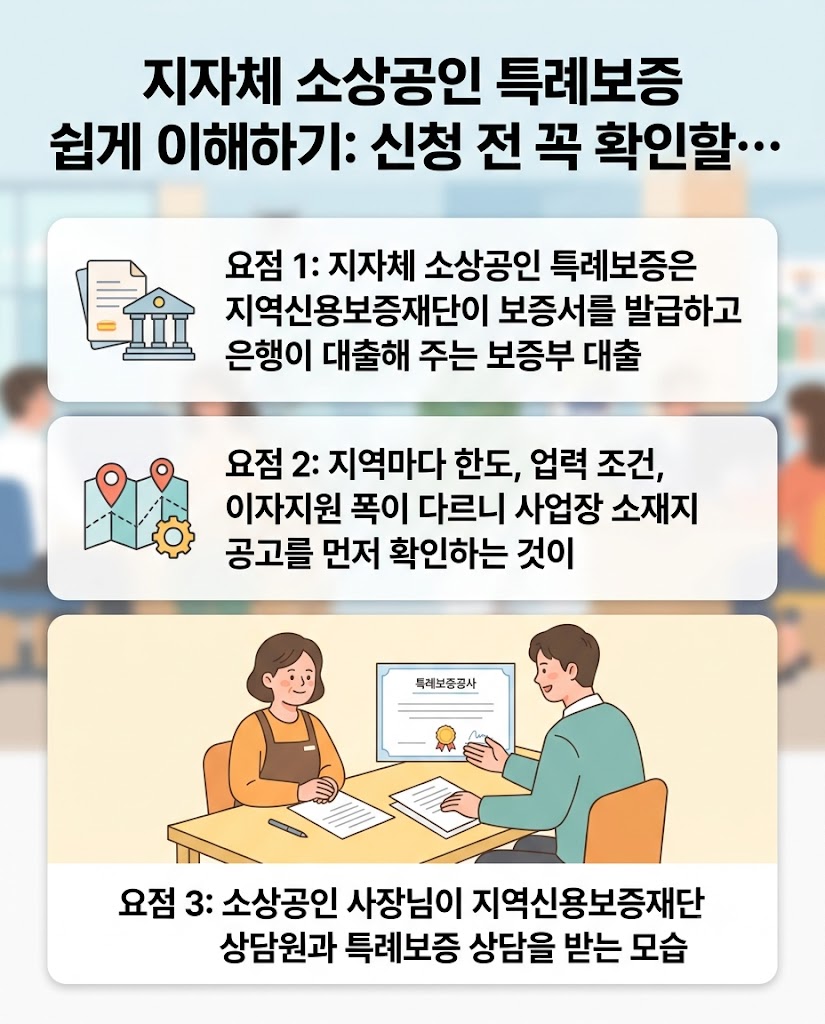
지자체 소상공인 특례보증은 현금을 그냥 주는 지원금이 아니라 은행 대출을 받을 수 있도록 지역신용보증재단이 보증을 서 주는 제도예요. 💡 한도와 조건은 지역마다 달라서 내 사업장이 있는 지자체 공고를 확인하는 것이 첫걸음입니다.
처음 들으면 용어가 어렵게 느껴지실 수 있어요. 오늘은 초보자 눈높이에서 하나씩 차근차근 풀어 볼게요. 😊
특례보증, 한 줄로 정리하면
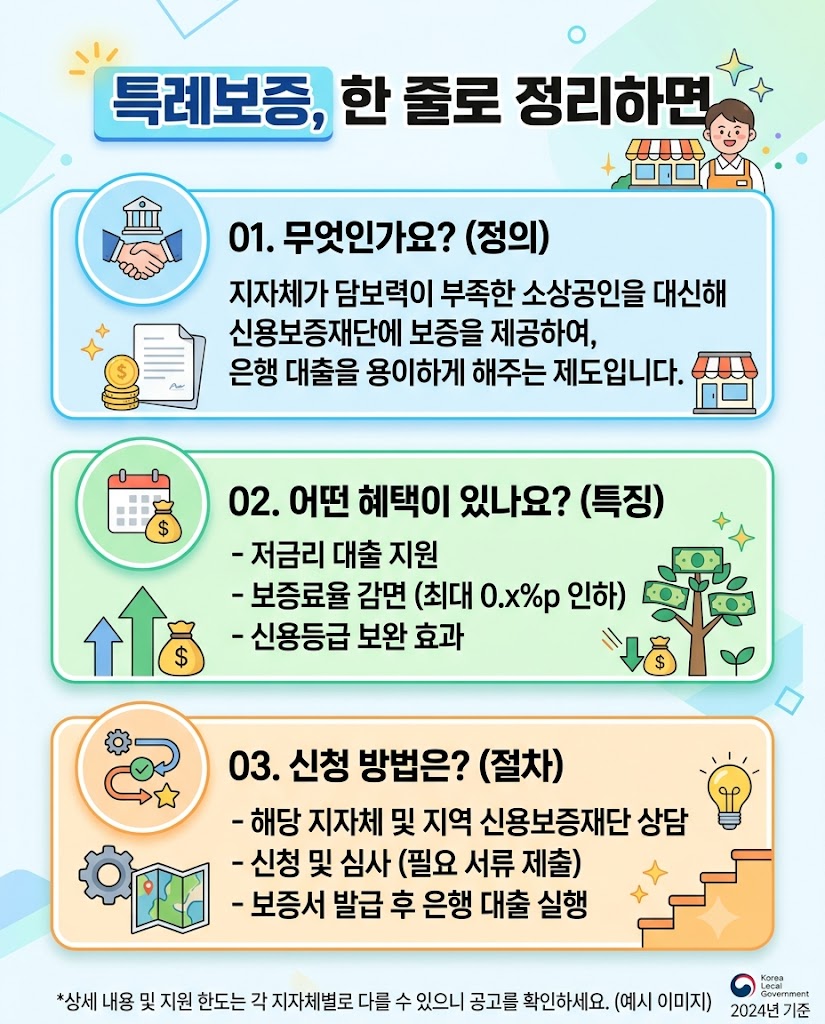
지자체와 지역신용보증재단이 협약을 맺고, 담보가 부족한 소상공인에게 보증서를 발급해 줍니다. 이 보증서를 가지고 협약 은행에서 대출을 받는 구조예요.
그래서 보증재단의 보증 심사와 은행의 대출 심사를 모두 거치게 됩니다. 보증서가 나왔다고 대출이 자동으로 실행되는 것은 아니라는 점, 꼭 기억해 두세요. 📌
💡 이것만은 기억해요
특례보증은 지원금이 아니라 갚아야 하는 대출이에요. 원금과 이자를 상환해야 하고, 보증료가 별도로 붙을 수 있습니다.
지역마다 이렇게 달라요
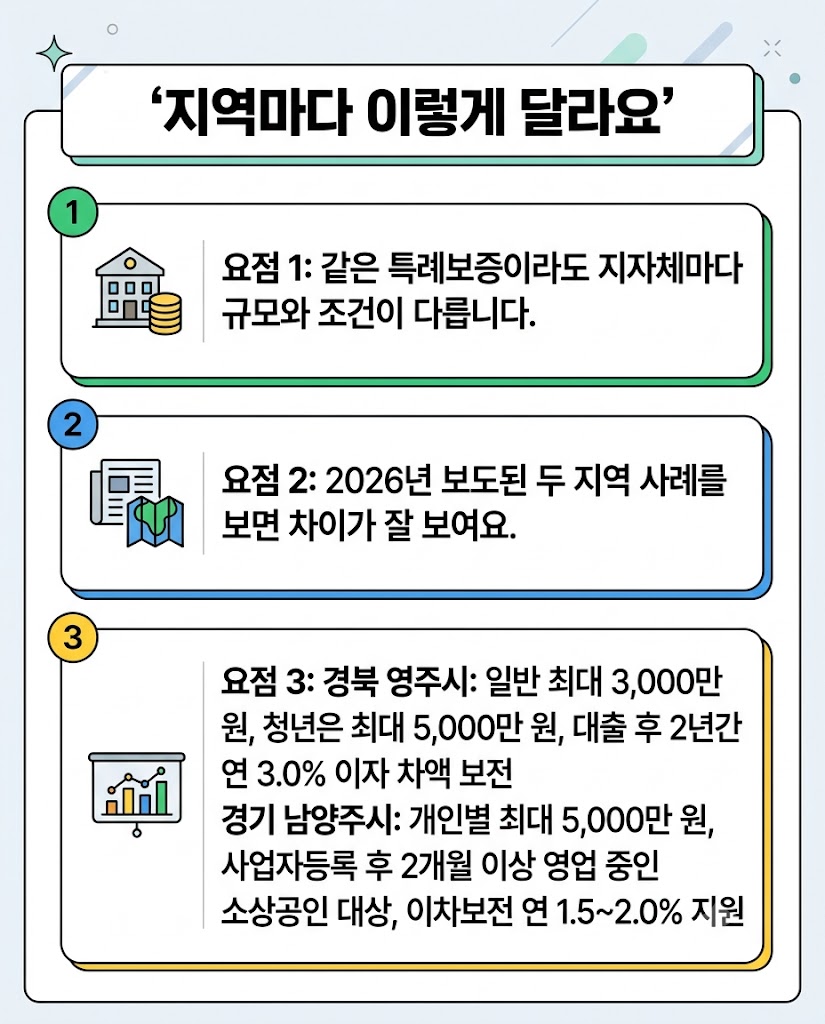
같은 특례보증이라도 지자체마다 규모와 조건이 다릅니다. 2026년 보도된 두 지역 사례를 보면 차이가 잘 보여요.
- 경북 영주시: 일반 최대 3,000만 원, 청년은 최대 5,000만 원, 대출 후 2년간 연 3.0% 이자 차액 보전
- 경기 남양주시: 개인별 최대 5,000만 원, 사업자등록 후 2개월 이상 영업 중인 소상공인 대상, 이차보전 연 1.5~2.0% 지원
업력 요건, 한도, 상환 방식까지 모두 다르죠. 그래서 다른 동네 후기를 그대로 믿기보다 내 사업장 소재지 공고를 직접 보셔야 해요. 🔍
이자지원이 끝나면 부담이 늘어요
특례보증의 큰 장점은 이차보전, 즉 지자체가 이자 일부를 대신 부담해 주는 제도예요. 다만 지원 기간이 끝나면 이자 부담이 원래 수준으로 돌아옵니다.
참고 자료의 가정 계산을 볼게요. 5,000만 원을 연 5.0%로 빌리고 연 3.0% 지원을 받으면 연 이자는 약 100만 원이에요. 지원이 끝나면 연 250만 원으로 늘어납니다.
⚠️ 계산은 어디까지나 가정이에요
실제 금리와 지원 기간은 상품마다 달라요. 원금 분할상환이 시작되면 잔액이 줄어 이자도 달라집니다. 지원이 끝난 뒤의 월 부담까지 미리 계획해 두세요.
신청 전 체크리스트
신청은 보통 사업장 소재지 지역신용보증재단 확인부터 시작해요. 지자체 공고에서 대상 요건을 보고, 재단 상담이나 앱 접수로 진행하는 순서입니다.
- ✓ 사업장 주소가 해당 시·군·구 관할인지 확인했나요?
- ✓ 사업자등록 후 요구 영업 기간을 채웠나요?
- ✓ 지금 접수 중이고 예산이 남아 있는지 확인했나요?
- ✓ 기존 대출이 보증 한도나 심사에 영향을 주는지 물어봤나요?
- ✓ 이자, 보증료, 원금 상환까지 감당할 수 있는지 계산해 봤나요?
지자체 예산이 소진되면 조기 마감될 수 있어요. 필요한 서류를 미리 챙겨 두면 좋습니다. ✨
자주 묻는 질문
Q. 사업자등록 전에도 신청할 수 있나요?
A. 대체로 사업자등록 후 일정 기간 영업한 사업자를 대상으로 해요. 요구 기간은 지역마다 다르니 공고를 확인하세요.
Q. 정책자금을 이미 받았는데 특례보증도 가능한가요?
A. 중복 가능 여부는 지역과 상품별로 달라요. 기존 대출이 심사나 한도에 반영될 수 있으니 지역신용보증재단에 먼저 문의하세요.
Q. 특례보증은 현금 지원인가요?
A. 아니에요. 보증기관이 은행 대출에 보증을 서 주는 방식이라 원금과 이자를 갚아야 합니다.
📌 한눈에 정리
특례보증은 보증서를 바탕으로 은행 대출을 받는 제도예요. 한도와 조건은 지역마다 다르니 사업장 소재지 지자체 공고와 지역신용보증재단 상담으로 최종 확인하세요. 이 글은 보도와 공고를 바탕으로 한 일반 정보입니다. 🍯