
티스토리 뷰
목차
🏠 전셋집을 집 알아볼 때 가장 걱정되는 전세자금대출, 어디서부터 시작해야 할지 막막하셨나요? 결론부터 말씀드리면 내 소득과 나이, 계약할 집의 조건에 따라 정부 지원 상품(버팀목) 또는 시중은행 일반 대출 중 선택할 수 있습니다.
소득이 적거나 무직자라도 추정 소득이나 청년 특례 상품을 활용하면 대출이 가능하니, 이번 가이드를 통해 본인에게 꼭 맞는 상품을 찾아보세요! ✨
1. 전세자금대출 기본 자격 조건 (신청자 조건)
대출을 받기 위해 가장 먼저 체크해야 할 것은 신청자의 기본 자격 요건입니다. 심사 시 무주택 여부와 소득 수준을 가장 먼저 평가하게 됩니다. 💡
- 무주택 여부: 버팀목 대출은 세대주 및 세대원 전원 무주택 필수 (예비 세대주 포함), 시중은행은 부부합산 1주택(시가 9억 이하)도 가능
- 소득 기준: 일반 버팀목은 부부합산 연 소득 5,000만 원 이하 (신혼부부 7,500만 원, 2자녀 이상 6,000만 원 이하)
- 청년버팀목 소득 기준: 만 19세~34세 이하, 연 소득 5,000만 원 이하
- 순자산 요건: 주택도시기금 대출은 부부합산 순자산 3억 4,500만 원 이하
💡 무직자나 프리랜서도 대출이 가능한가요?
네, 가능합니다! 퇴직 후 현재 소득이 없더라도 퇴직증명서를 제출하거나, 건강보험료 납부확인서 및 신용카드 연간 사용액을 통한 추정 소득으로 대출 심사를 진행할 수 있습니다. 🍯
2. 대출 가능한 대상 주택 조건과 보증기관 비교
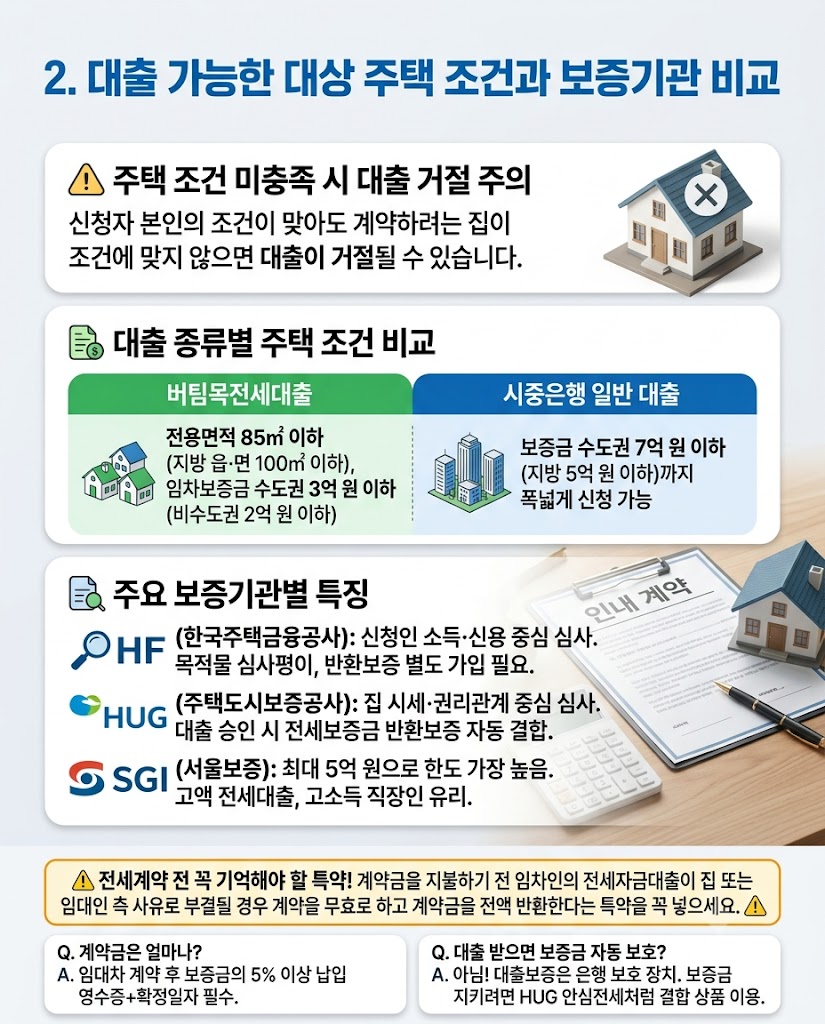
신청자 본인의 조건이 맞아도 계약하려는 집이 조건에 맞지 않으면 대출이 거절될 수 있습니다. 📌
버팀목전세대출은 전용면적 85㎡ 이하(지방 읍·면은 100㎡ 이하), 임차보증금 수도권 3억 원 이하(비수도권 2억 원 이하) 기준을 충족해야 합니다. 한편 시중은행 일반 대출은 보증금 수도권 7억 원 이하(지방 5억 원 이하)까지 폭넓게 신청이 가능합니다.
🔎 HF (한국주택금융공사)
신청인의 소득과 신용도를 중심으로 심사. 목적물(집) 심사가 까다롭지 않으나, 반환보증은 별도로 가입해야 함.
🔎 HUG (주택도시보증공사)
집 시세와 권리관계를 주로 심사. 대출 승인 시 전세보증금 반환보증이 자동으로 결합되어 안전함.
🔎 SGI (서울보증)
최대 5억 원으로 대출 한도가 가장 높음. 고액 전세대출이나 고소득 직장인에게 유리함.
⚠️ 전세계약 전 꼭 기억해야 할 특약!
계약금을 지불하기 전 '임차인의 전세자금대출이 집 또는 임대인 측 사유로 부결될 경우 계약을 무효로 하고 계약금을 전액 반환한다'는 특약을 꼭 넣으세요. ⚠️
Q. 계약금은 얼마나 지불해야 하나요?
A. 정식 대출 심사를 받기 위해서는 임대차 계약 체결 후 보증금의 5% 이상을 실제로 납입한 영수증과 확정일자가 필수입니다.
Q. 대출을 받으면 보증금도 자동으로 보호되나요?
A. 아닙니다! 대출보증은 은행을 보호하는 장치이며, 보증금을 지키려면 HUG 안심전세대출처럼 결합된 상품을 이용하거나 별도의 반환보증에 가입하셔야 합니다.