
티스토리 뷰
목차
매달 꼬박꼬박 월급이 들어오지만 집세와 관리비, 대출 이자를 내고 나면 정작 통장에 남는 돈이 없어 고민이신가요? 2026년 최신 주거 지원 제도와 현명한 지출 관리 전략을 미리 알아두면 매달 나가는 고정 주거비를 획기적으로 줄일 수 있습니다. ✨
1. 2026년 완화된 서울시 출산가구 주거비 지원 챙기기
아이를 출산한 서울 거주 무주택 가구라면 월 최대 30만 원씩 2년간 총 720만 원의 주거비를 지원받을 수 있습니다. 2026년부터 전세보증금 기준이 기존 3억 원에서 5억 원 이하로, 월세 기준도 229만 원 이하로 대폭 완화되었습니다. 💡

💡 주요 핵심 자격 조건
서울시 거주 무주택 출산가구(출산 후 1년 이내 신청), 기준 중위소득 180% 이하, 전세보증금 5억 원 이하 또는 월세 환산 합계 229만 원 이하 주택
2. 정책금융과 연말정산 월세 세액공제 100% 활용법
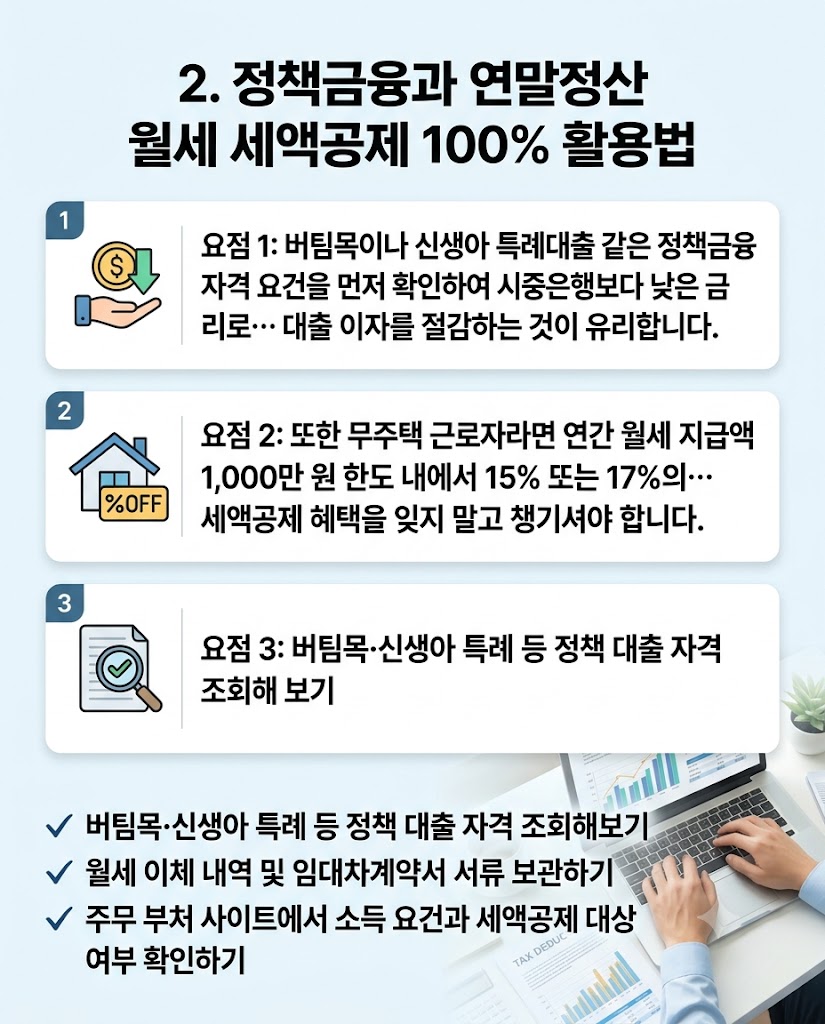
버팀목이나 신생아 특례대출 같은 정책금융 자격 요건을 먼저 확인하여 시중은행보다 낮은 금리로 대출 이자를 절감하는 것이 유리합니다. 또한 무주택 근로자라면 연간 월세 지급액 1,000만 원 한도 내에서 15% 또는 17%의 세액공제 혜택을 잊지 말고 챙기셔야 합니다. 📌
- ✓ 버팀목·신생아 특례 등 정책 대출 자격 조회해보기
- ✓ 월세 이체 내역 및 임대차계약서 서류 보관하기
- ✓ 주무 부처 사이트에서 소득 요건과 세액공제 대상 여부 확인하기
3. 매달 버틸 수 있는 가계 주거비 적정선 설정하기
월세 금액만 단독으로 계산하기보다 대출 이자와 관리비, 공과금을 모두 합산해 실수령 소득의 30% 이내로 주거비를 관리하는 기준을 세워야 합니다. 계약 전에 등기사항증명서와 전세보증금 반환보증 가입 가능 여부를 점검하여 안전하게 보증금을 지키는 대책도 필수입니다. 🍯
Q. Q. 전세대출을 받고 있는데 서울시 출산가구 주거비 지원이 가능한가요?
A. 금융기관에서 정식으로 받은 주택 임차 목적의 전세대출 이자 지출이라면 증빙을 거쳐 월 최대 30만 원 한도 내에서 지원받을 수 있습니다.
Q. Q. 다른 주거지원 사업과 중복 신청이 가능한가요?
A. 신생아 특례대출, 버팀목대출, 청년월세지원 등 정부나 지자체의 다른 주거정책 수혜 가구나 공공임대주택 거주자는 중복 지원이 제한될 수 있으므로 공고 확인이 필요합니다.